
发表时间:2026-09-23 10:24:23
本文由定制化的企业情报智能服务平台——【情报强企】提供,点击获取企业定制情报
本期核心变化
本期行业呈现三大结构性转变:一是海外产能释放与出口订单增长推动企业从国内存量竞争转向全球增量拓展,全球化布局成为第二增长曲线;二是数字印刷技术爆发与AI全流程渗透加速柔性生产普及,小批量多品种快交付成为新常态,传统大批量加工模式面临挑战;三是欧盟新包装法规强制适用与国内环保政策趋严,绿色合规从成本项转变为市场准入硬门槛,低端产能加速出清。
企业出海与重整突围
美盈森海外包装业务收入占比达四成,模切业务切入国际客户供应链。
公司海外业务正逐步进入业绩释放期,目前海外包装业务收入占比已达约四成,增量主要来自家用电器、电子通讯等行业客户。电子功能材料及模切业务主要服务于消费电子及新兴行业的国际客户,上半年收入占比约为5%至6%。尽管上半年归母净利润同比有所下降,但第二季度单季主营收入同比上升6.29%,显示出回暖迹象。凭借跨区域服务网络及技术积累,公司计划继续加大资源投入以提升海外业务贡献,其全球化布局优势日益凸显。
虎彩印艺重整计划获法院批准,历时463天终止重整程序。
东莞市中级人民法院正式裁定批准虎彩印艺股份有限公司重整计划草案,并终止其重整程序。在重整过程中,法院确认债权及暂缓确认债权规模巨大,而资产评估值相对较低,为此原股东让渡股权,新股东入场,企业生产规模趋于精炼。尽管创始人陈成稳的股权保留情况尚不明确,且其大股东虎彩集团已进入破产清算、另一股东东莞虎彩投资已注销,但旗下部分子公司如按需出版业务单元保持运营,绍兴虎彩也已完成重整,此举为延续"虎彩"品牌生命力奠定基础。
区域分化与数智演进
浙江包装产业利润脱离包装本体,件量失速与法规重写加剧产业链分化。
该行业拥有近十万家市场主体,当前主要面临三大压力:快递件量增速从高位骤降至5%,欧盟新包装法规全面强制适用,以及头部茶饮品牌自建包材工厂。这些变化导致四条配套产业链分化加剧:电商快递链受件量失速冲击,产能利用率下降直接侵蚀利润;茶饮餐饮链承压最重;出口配套链面临规则重写;工业配套链则绑定光伏与汽车零部件资本开支。虽然单票收入企稳回升,但件量增长乏力成为核心痛点,迫使企业重新审视在各自依附链条上的生存策略,部分低端产能正被清退,而具备差异化或绑定高景气度下游的企业则向上突围。
数字印刷市场未来十年预计达2305亿美元,柔印巨头转向混合融合策略。
根据Smithers Pira发布的《2032年数字印刷的未来》报告,全球数字印刷市场到2032年市场价值将达到约2305亿美元,占全球印刷及包装市场总值的近四分之一。这一显著进步得益于自动化、质量提升及可重复性技术的完善,使数字印刷在色彩一致性、速度及定制化周转时间上大幅超越传统柔印。HP Indigo、爱普生、麦安迪等主流设备商正推动从单一机台销售向端到端生态转型,而博斯特等厂商则通过智能化改造维持柔印在超长版订单中的成本优势,行业共识认为企业需依据订单长短及附加值理性选择"按工况选机"策略。
结构创新与专利布局
广州美普森公开六边形变径翻盖盒专利,几何渐变设计提升视觉美感。
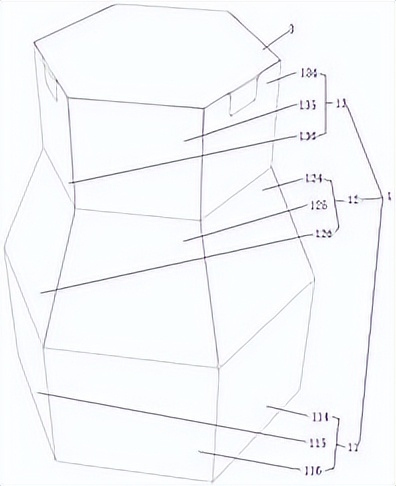
该包装盒主体采用横截面为正六边形的结构设计,其显著特征在于盒体呈现下大上小的形态,具体表现为下部外接圆直径大于上部,且中部直径自下而上逐渐减小,形成独特的变径效果。盒体顶部开口处通过挠性连接方式安装有一个可上翻的正六边形盒盖,用于封闭顶部开口。这一创新设计不仅优化了包装的结构稳定性,更通过几何形状的渐变处理,大幅提升了产品外观的新颖性与视觉美感,适用于对包装设计有较高要求的商品领域。
纸价分化与供需博弈
北美箱板纸七个月累计涨价1600元,第三轮涨价创历史纪录。
权威机构Fastmarkets RISI数据显示,9月箱板纸基准价环比涨70美元/吨,瓦楞纸涨100美元/吨,叠加前两轮涨幅,七个月内累计推高240美元/吨,约合人民币1600元。此次提价由美国包装公司PCA率先发起,史墨菲维实洛克、国际纸业及Cascades等巨头迅速跟进,尽管下游AICC协会谴责此举缺乏基本面支撑,但上游厂商凭借此前削减10%产能形成的供给壁垒及成本压力,强硬推动价格上调。此举旨在为后续长协合同重新招标确立有利基准,同时其他纸种如URB补涨,而CRB和SBS则保持平稳,显示市场冷热不均。
国内白卡纸"旺季难涨"价格跌至年内最低,预计年底缓慢筑底。
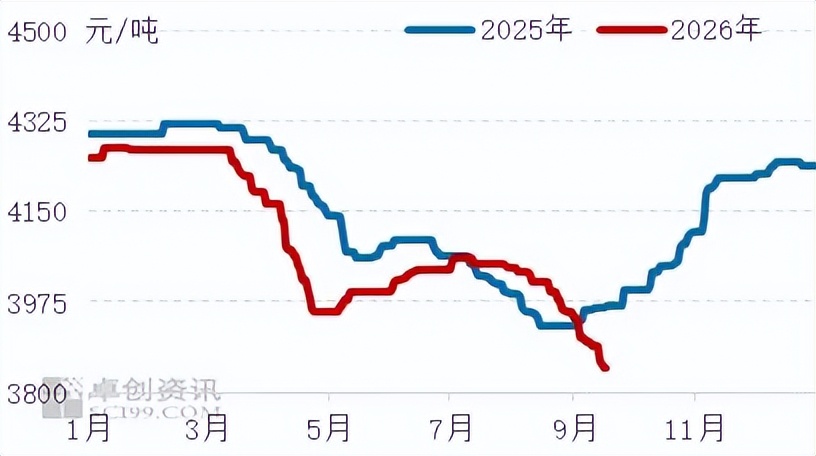
九月作为传统需求旺季,白卡纸市场却呈现"旺季不旺"态势,价格持续下跌至年内最低水平,与去年同期上涨行情形成鲜明对比。尽管今年暂无新增产能,但前期投放及个别企业复产导致供应压力不减,产量增速远超消费增长,社会库存高企。行业集中度高但内卷严重,纸厂为争夺份额采取以价换量策略,且因停机损耗大缺乏减产积极性,未能形成有效协同挺市。当前纸价已处历史底部,部分出货价与成本倒挂,预计后续下行空间有限,九月底至十月将缓慢筑底,十一月后有望小幅反弹回归理性区间。
趋势判断
综合本期情报来看,印刷包装行业正经历从"规模扩张"向"价值重构"的深度转型,海外产能释放、数智化升级与纸价分化成为三大核心变量。
短期内看,北美箱板纸涨价潮与国内白卡纸价格探底形成鲜明对比,企业需警惕原材料成本波动与库存减值风险;中期来看,欧盟新包装法规与数字印刷技术普及将加速低端产能出清,具备差异化能力或绑定高景气下游的企业将获得溢价空间;长期来看,AI技术与绿色合规将从成本项转化为核心竞争壁垒,推动行业利润结构彻底脱离包装本体,向设计、技术与服务延伸。
风险与机会
从风险角度来看,递件量增速骤降与头部茶饮品牌自建包材工厂正在侵蚀传统包装企业的订单基本盘,而欧盟新包装法规的全面适用将增加出口配套链的合规成本,国内白卡纸高库存与价格倒挂也可能引发进一步的资产减值压力。
从机会角度来看,海外产能释放与消费电子、新能源等高景气赛道的绑定为企业打开第二增长曲线,数字印刷市场的爆发式增长与AI技术的深度应用将重塑生产效率与品质标准,北美箱板纸涨价潮也为具备供给壁垒的上游厂商确立了有利的长协基准。
一句话总结
海外产能释放与纸价分化重塑供需格局,数智化与环保合规正倒逼印刷包装行业从规模扩张转向价值重构。
关于情报强企
情报强企是国内领先的企业情报服务商,为企业提供定制化的线上情报搜集与管理服务。情报强企平台帮助企业自动抓取并推送行业最新动态,无需部署安装,支持多账号使用,实现多部门情报共享,助力企业决策。