
发表时间:2026-09-30 09:59:41
本文由定制化的企业情报智能服务平台——【情报强企】提供,点击获取企业定制情报
本期核心变化
本期行业呈现三大结构性转变:一是全球纸业龙头通过跨境并购整合南美产能,产业集中度与区域防御壁垒同步提升;二是欧盟零毁林法规等监管要求落地,供应链透明度与合规治理能力成为企业竞争关键变量;三是北美包装印刷产能加速出清,资本由粗放扩张转向区域密度与差异化回报。
跨境并购与产能整合
史墨菲维实洛克4.2亿美元收购CMPC南美箱板纸与瓦楞包装业务。
交易包含智利圣地亚哥一座年产能约25万吨的现代化造纸厂,预计2027年上半年完成交割,旨在卡位高价值农业渔业走廊并打通南美四国原纸内循环。CMPC因亚洲白卡纸低价冲击利润下滑而剥离下游资产回笼资金,买方则通过逆周期并购结合巴西既有布局构建南美全域闭环网络,巩固拉美市场龙头地位。
合规监管与供应链透明
埃森哲与osapiens助力DS Smith建立EUDR合规供应链追踪体系。
项目覆盖30多个国家的250多家工厂,通过数字化供应商入驻及集中化系统管理实现EUDR相关材料从原产地到分销的全程追踪与可审计来源证明。此举为企业满足未来可持续性及产品合规要求奠定数据基础,提升应对地缘政治与监管不确定性的主动治理能力。
产能出清与零售包装创新
全美包装印刷关厂数量创15年新高加速低效产能出清。
过去12个月商业印刷交易42笔中过半为"嵌入式收购",包装领域37笔交易中私募股权主导19笔转向区域密度与平台化运营;标签板块高杠杆扩张模式终结,瓦楞包装逆势升温至12笔但面临按需包装系统技术分流。行业正从粗放跑马圈地转向追求差异化与确定性回报。
瓦楞纸箱转型零售营销媒介推动生鲜包装销量提速24%。
在EPR法规落地及环保意识提升背景下,"零售即用型"瓦楞包装迎来爆发,企业通过纸基材料创新、弹出式设计、食品级水性涂层等技术降低门店人工成本并延长货架期。Wonderful Citrus采用六边形展示箱使单品销售提速24%,包装从运输耗材转化为店内广告牌重塑生鲜赛道商业规则。
智能检测与包装材料技术
裕同印刷包装公开彩盒微瑕疵视觉检测装置提升质检连续性。
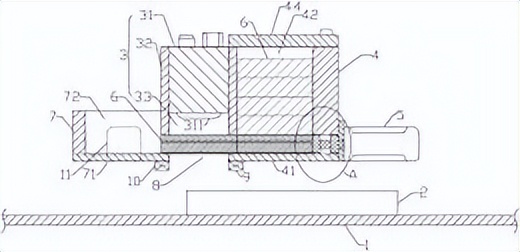
该装置通过光电探头控制传输带启停,实现透镜组件自动更换与回收,解决透镜灰尘附着影响检测精度的问题。系统可适配车间复杂检测环境,保障彩盒印刷微瑕疵检测的准确性与稳定性,提升整体检测效率。
上海烟草集团公开定位纸技术方案降低烟标印刷成本。
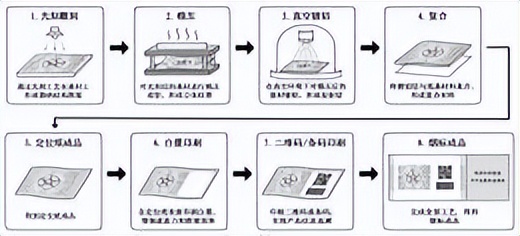
该定位纸通过微结构层与金属镀层协同形成漫反射哑白底层,使二维码区域仅需印刷一层白墨即可满足识读要求,解决传统方案占用色组多、油墨成本高、识读质量不稳定等问题。创新显著释放印刷色组资源并提升产品物理性能,具有较高应用价值。
包装纸出货与全球纸张贸易
美国林纸协会发布8月包装纸及特种包装出货量数据。
报告显示,2026年8月包装纸及特种包装出货量同比增长4%,前八个月累计增长5%;未漂白袋及麻布类包装发货量创历史新高接近11.9万短吨,漂白包装纸产能利用率维持在91.1%高位。但8月总库存较去年同期增加1%并达十三个月最高水平,显示市场供需双方正在经历动态调整。
中国白卡纸凭借成本优势冲击欧洲市场,箱板纸出海受原料限制制约。
2020至2025年间中国白卡纸产能激增超五成,依托原生木浆自建产能突破4000万吨的优势,出口净增约700万吨中高档白卡纸成为出海先锋;箱板瓦楞纸因再生纤维原料受限难以大规模出口,但白卡纸以极具竞争力的到岸成本冲击欧洲市场,打破当地定价默契改写全球供应链格局。
趋势判断
综合本期情报来看,印刷包装行业正从规模扩张转向合规驱动与价值链升维,跨境并购整合、监管合规升级与产能出清共同推动竞争格局重塑。
短期内看,北美产能加速出清与南美跨境并购将推动区域市场集中度提升;中期来看,EUDR等法规落地倒逼供应链透明化改造,合规能力成为企业准入门槛;长期来看,中国白卡纸凭借成本优势持续拓展海外市场,原生纤维产能与绿色包装技术创新将成为国际竞争关键变量。
风险与机会
从风险角度来看,北美包装印刷关厂数量创15年新高反映产能过剩与财务困境加剧,标签板块高杠杆模式终结暴露融资风险;EUDR等监管趋严增加企业合规成本与供应链调整压力;中国箱板纸因再生纤维原料受限出海面临天花板,传统纸箱厂在按需包装技术分流下面临产能规划挑战。
从机会角度来看,全球纸业龙头逆周期并购为具备跨境整合能力的企业创造合作与收购机会;"零售即用型"瓦楞包装创新将包装从耗材转化为营销媒介开辟新增量空间;数字化供应链透明化解决方案需求上升为技术服务商提供市场机遇;中国白卡纸凭借原生木浆产能优势持续拓展海外市场展现强大成本韧性。
一句话总结
印刷包装行业正经历从规模扩张向合规驱动与价值链升维的关键转型,跨境并购整合、监管合规升级与产能出清共同塑造新一轮竞争格局。
关于情报强企