
发表时间:2026-10-12 16:29:37
本文由定制化的企业情报智能服务平台——【情报强企】提供,点击获取企业定制情报
本期核心变化
本期行业呈现三大结构性转变:一是混动出口配额框架成型,贸易博弈从关税对抗转向数量管控,倒逼中国车企加速欧洲本地化产能布局;二是自主品牌头部集中度持续强化,新能源转型深度决定市场位次,体系能力取代单品爆款成为竞争核心;三是安全准入规则全面收紧,创新设计被划出红线清单,研发验证周期与里程门槛抬高,产品开发从"速度优先"转向"安全合规优先"。
出海贸易与本地化
20家中国品牌亮相巴黎车展,参展数量创纪录占汽车制造商总数三分之一。
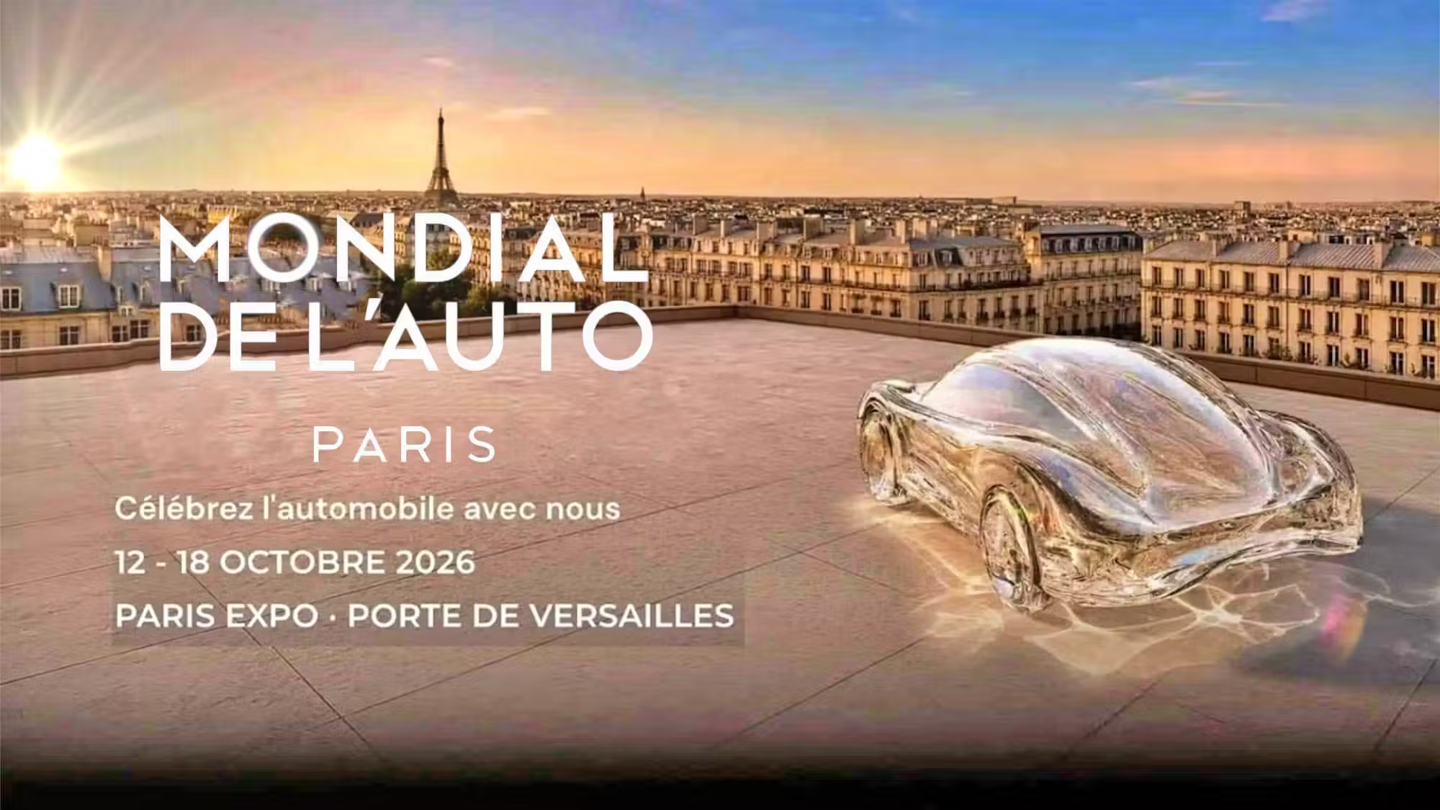
10月12日巴黎车展正式开幕,除比亚迪、奇瑞外,问界、阿维塔、理想等首次参展,国际汽车制造商协会秘书长指出中国品牌大举参展为车展注入活力,反映出不参展将难以有效销售车辆的竞争压力。奥迪、斯柯达、雷诺等本土车企纷纷推出新车应对挑战,宝马则选择缺席。
中欧达成混动贸易谅解,四年内中国对欧混动出口或减半。
10月8日至9日中欧贸易投资磋商机制第二次会议在北京举行,双方以"共同谅解"形式达成初步协议,拟在四年内将中国对欧盟出口的混动及插电混动车削减一半以上,累计减少数百万辆,以缓解欧盟贸易逆差压力及本土产业冲击。作为交换,中国承诺降低价值40亿欧元欧盟输华商品关税,并为稀土等关键原材料出口提供绿色通道,协议仍需欧盟27国领导人批准。
自主品牌销量格局
比亚迪8月以368,323辆断层领跑自主品牌,银河与零跑双双破10万辆站稳第二梯队。
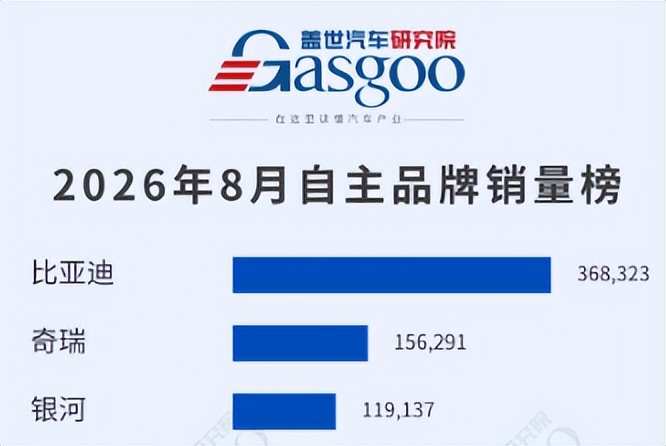
盖世汽车研究院数据显示,8月自主品牌头部效应显著增强,比亚迪单品牌销量超过第二名奇瑞(156,291辆)的两倍,占据榜单前十总销量的34.4%。银河与零跑分别售出119,137辆和103,129辆,双双突破10万辆大关,凸显新能源转型对市场位次的决定性作用。长安等传统车企销量回落至5万以下区间,自主品牌竞争已从单一车型比拼转向体系能力对抗。
新车上市与产品迭代
深蓝品牌推出2027款L06及追风版,起售价11.49万元并引入车载AI BOX。
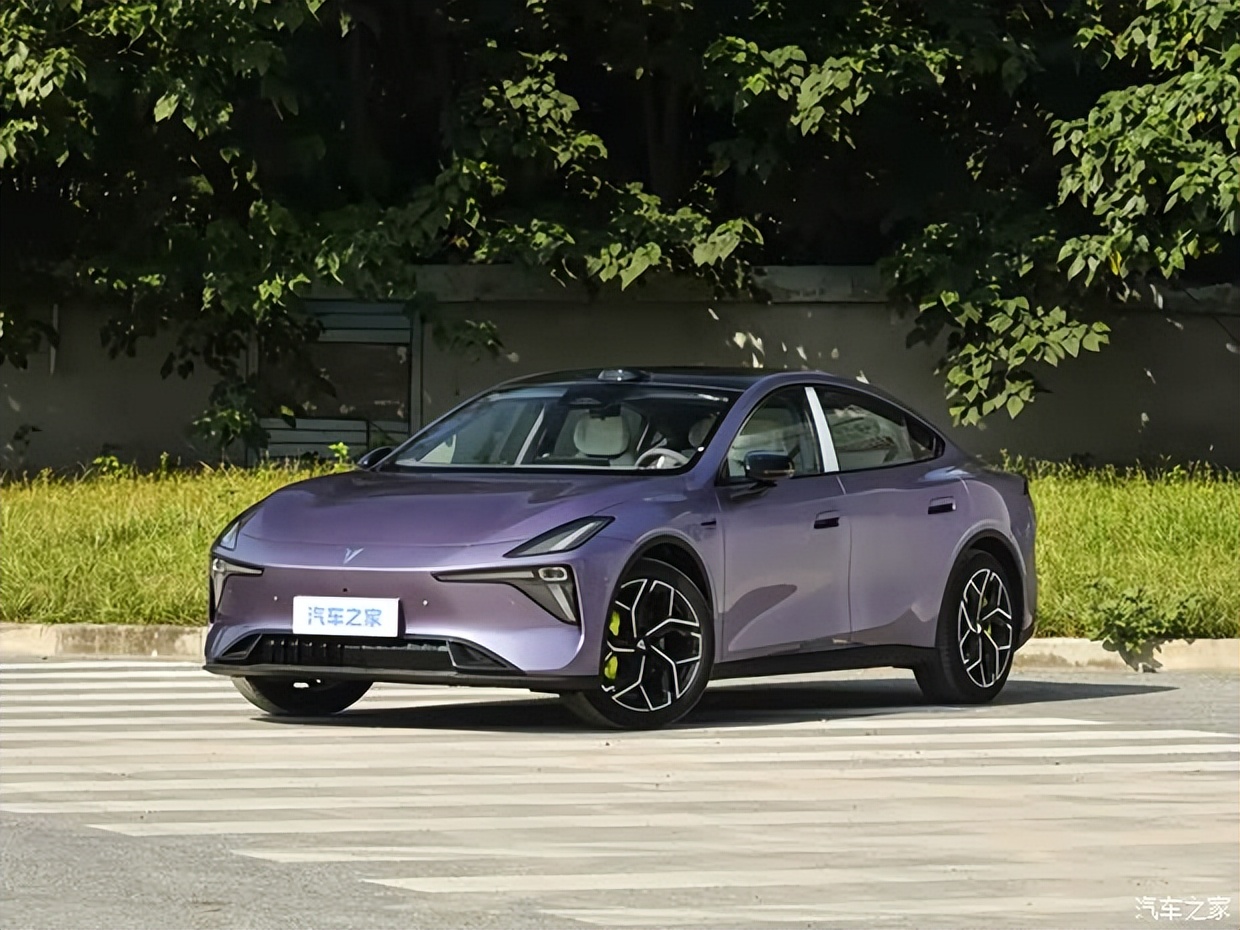
10月9日深蓝发布两款中型轿车,标准版6款车型售价11.49万至14.69万元,追风版2款车型售价15.19万和16.19万元。新车配备15.6英寸向日葵屏、50英寸AR-HUD及天玑S1 Ultra芯片,追风版联合Intel打造车载AI BOX实现端侧大模型主动感知,全系标配后五连杆悬架并首发京西集团第四代磁流变悬架系统,动力仅提供纯电版本。
红旗天工07上市,权益后售价16.79万元起,纯电续航最高730km。
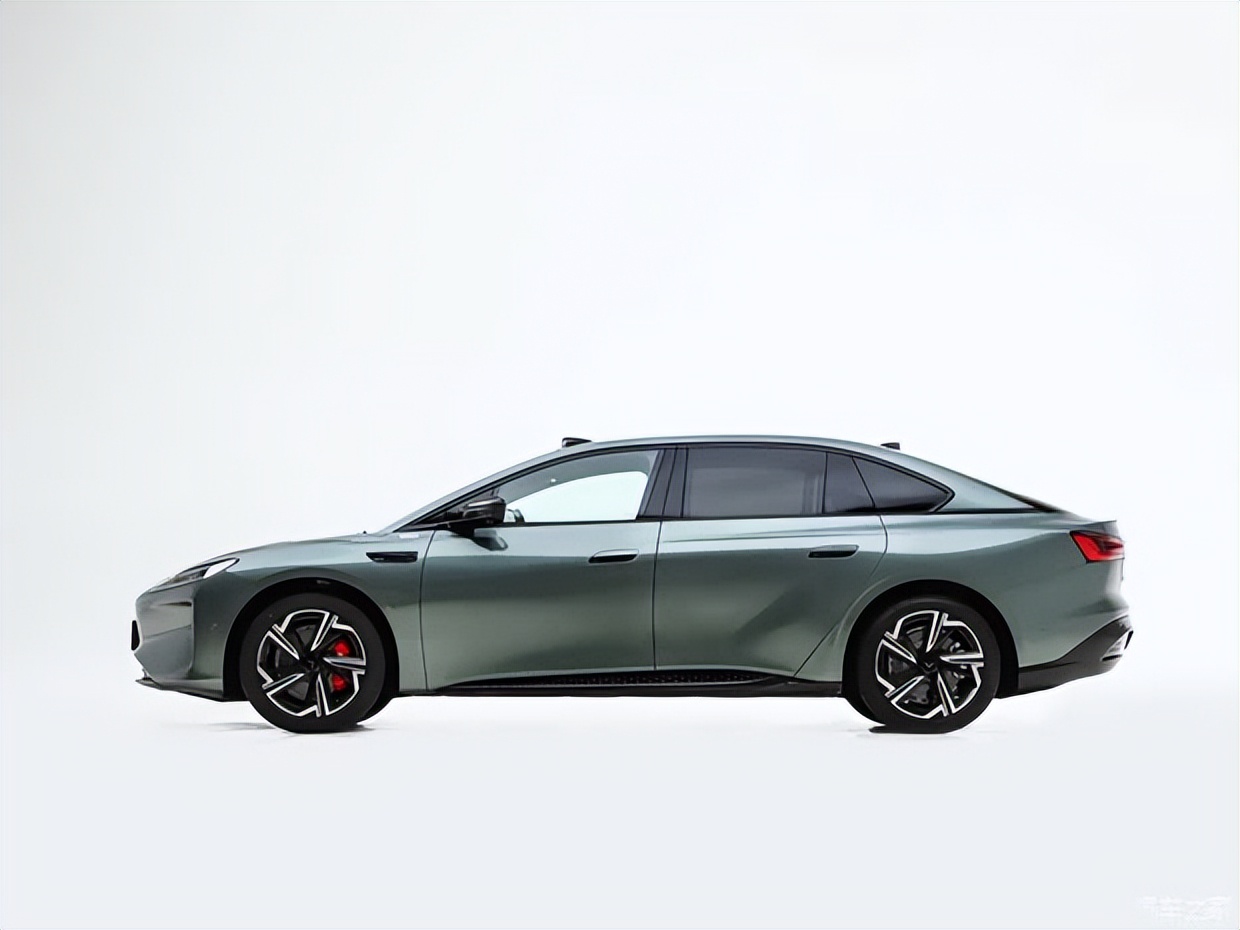
10月10日红旗发布中大型纯电轿车天工07,共3款配置,定位豪华运动轿跑,车身长5米、轴距3米。新车搭载800V高压平台与SiC电驱系统,双电机版百公里加速3.5秒,CLTC纯电续航最高730km,快充12分钟可补能至80%。智能化方面配备384线激光雷达及司南智驾5.0系统,内饰搭载高通8397芯片,主要竞品包括比亚迪海豹08等中高端新能源轿车。
安全准入与再制造规范
四部门划定汽车安全红线,禁止全隐藏式门把手并要求"两冬一夏"验证。
工信部会同公安部、生态环境部及市场监管总局联合发布通知征求意见稿,明确禁止全隐藏式车门把手、折叠屏及柔性屏设计,行车中不得使用零重力或旋转座椅等功能。研发测试方面要求环境适应性验证周期不少于一年且包含"两冬一夏"试验,可靠性验证里程不低于三万公里。新规自2027年1月1日起执行,未达标产品不予公告,已获公告产品需限期补报材料。
发改委发布汽车零部件再制造规范管理办法,鼓励依法开展旧件回收。
国家发改委发布公开征求意见稿,涵盖企业、旧件回收、生产及市场管理等内容,重点鼓励再制造企业依法开展旧件回收业务,支持整车生产企业通过售后体系回收旧件。规定明确再制造企业收购报废汽车"五大总成"需与本企业再制造类型一致,严禁回收尾气后处理装置进行再制造,排放控制关键部件需符合国家标准,以完善产业链闭环。
动力电池与原材料成本
前8月全球动力电池装车量宁德时代独占近四成,瑞浦兰钧增速翻倍新晋前十。
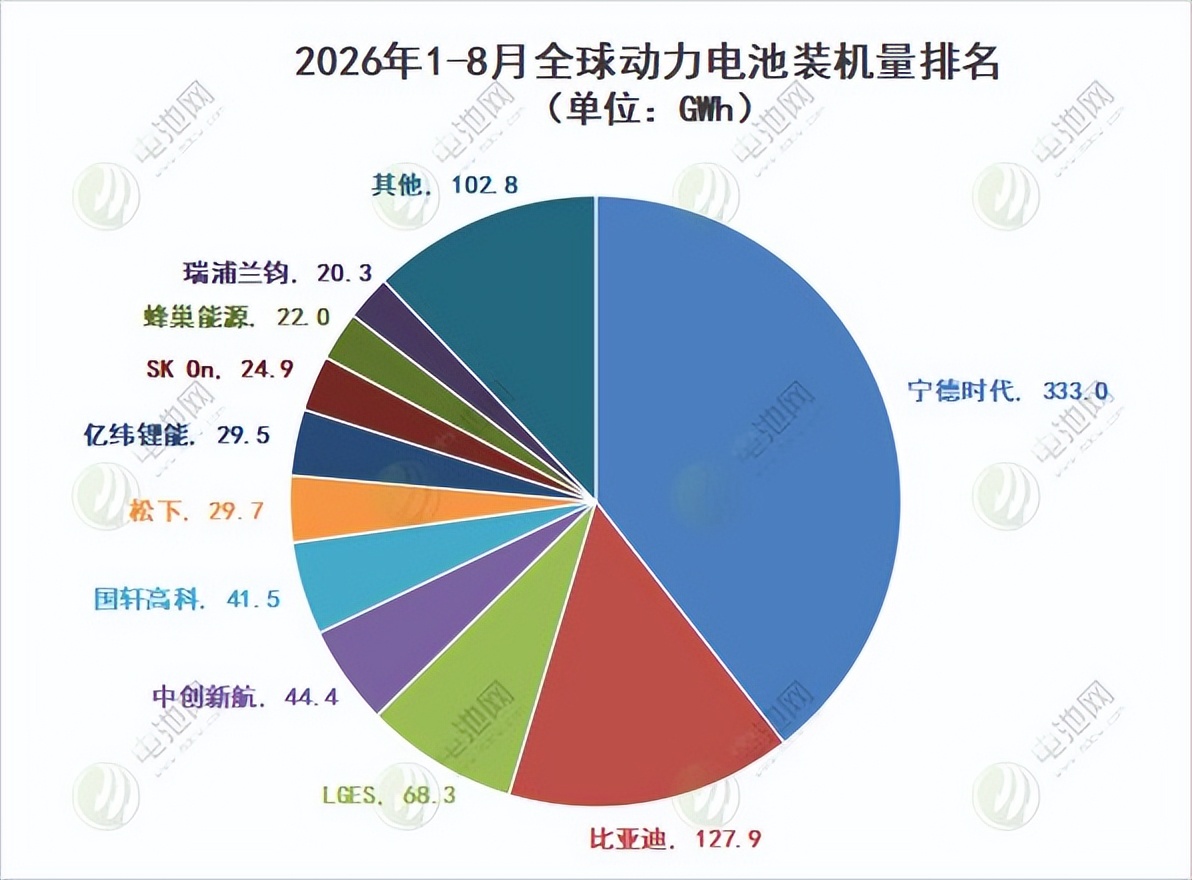
SNE Research数据显示,1至8月全球动力电池总装车量844.2GWh,同比增长19.7%。前十大厂商中七家为中国企业,合计占据73.3%市场份额,较上年同期提升3.6个百分点。宁德时代以333GWh装车量稳居第一,市场份额39.4%;瑞浦兰钧凭借126.3%增速新晋前十,亿纬锂能排名大幅跃升,三星SDI跌出前十。中国企业依靠国内客户基础及LFP成本优势扩大销量并加速海外布局。
原材料价格持续走高,9月以来超60家轮胎企业集中发布涨价函。
受原材料价格持续走高影响,自9月以来已有超过60家轮胎企业集中发布70多份涨价函,调价幅度普遍在2%到5%,覆盖全钢胎、半钢胎及工程胎全品类。截至10月8日,上海期货交易所橡胶主力合约价格年内累计涨幅超28%,处于近9年高位,其中炭黑涨幅超过75%。为应对成本压力,轮胎企业采取调整产能排产、期货套保锁定原料成本,以及加大研发投入开发适配新能源汽车的高端轮胎产品等多元化策略。
趋势判断
综合本期情报来看,汽车行业正经历贸易规则重塑、安全准入收紧与成本结构上行的三重压力叠加。
短期内看,混动出口配额框架下Q4抢出口窗口开启,轮胎涨价落地效果取决于终端接受度与原料走势;中期来看,欧洲本地化产能布局从被动应对转向主动战略,安全新规执行将抬高研发验证门槛,不具备充分测试能力的中小车企面临准入压力;长期来看,自主品牌头部集中度固化,体系能力与供应链韧性成为分水岭,动力电池中国阵营主导格局延续。
风险与机会
从风险角度来看,混动出口配额若落地将直接压缩对欧增量空间,依赖混动出口的车企面临渠道与产能重新配置压力;安全新规执行后存量车型整改与召回成本上升,研发周期延长推高新车型开发费用;轮胎原料价格短期难回落,中小厂商跌破盈亏平衡开工线,行业亏损面扩大加速出清。
从机会角度来看,混动配额倒逼欧洲本地化加速,已布局或计划布局欧洲产能的车企将获得先发优势与估值支撑;安全准入抬高研发门槛,具备完整验证体系与合规能力的头部车企竞争优势强化;轮胎行业洗牌中,拥有海外基地、高端产品溢价及期货套保能力的龙头企业有望借势扩大份额。
一句话总结
汽车行业在贸易配额、安全红线与成本上行的三重变量中加速分化,具备本地化产能、体系化研发能力与供应链韧性的企业将在新一轮竞争中确立优势。
关于情报强企
情报强企是国内领先的企业情报服务商,为企业提供定制化的线上情报搜集与管理服务。情报强企平台帮助企业自动抓取并推送行业最新动态,无需部署安装,支持多账号使用,实现多部门情报共享,助力企业决策。