
发表时间:2026-10-14 14:17:59
本文由定制化的企业情报智能服务平台——【情报强企】提供,点击获取企业定制情报
本期核心变化
本期行业呈现三大结构性转变:一是部分民营烟标企业密集处置核心资产,招投标合规与价格下行压缩盈利空间,烟标配套从地方红利依赖转向合规资质、成本控制与差异化服务能力;二是印度市场因进口废纸供应受阻与节日备货推动牛皮纸价格快速上行,国内多家纸厂发布涨价函,但实际成交价仍受库存、需求与品类分化影响;三是包装企业在主业承压下探索医药CDMO等跨界方向,但此类重组伴随高溢价、业绩承诺与商誉风险,不能简单视为行业普遍转型路径。
跨界并购与转型
集友股份完成慧聚药业控股权收购,包装企业跨界医药CDMO呈现高风险重组特征。
10月9日,集友股份公告确认以9.6444亿元收购江苏慧聚药业50.76%股权的交易已完成过户,慧聚药业成为控股股东,并纳入合并报表,公司已支付80%交易价款。标的持有阿瑞匹坦胶囊(80mg/125mg)及己酮可可碱缓释片境内生产药品注册批件,一项阿瑞匹坦关键中间体合成方法发明专利已进入实质审查阶段。该交易发生在公司营收大幅下滑、被实施退市风险警示背景下,更应被视为保壳式重组样本,后续仍需关注资金来源、业绩承诺兑现与商誉减值风险。
烟标洗牌与产能出清
劲嘉、顺灏、金叶密集处置烟标资产,民营烟包地方配套红利加速收敛。
2026年5月至9月,劲嘉股份、顺灏股份及陕西金叶密集抛售旗下核心资产,顺灏基本完成云南战略撤退,陕西金叶出让湖北及新疆子公司控股权实现重资产出表,劲嘉清仓西南、东北多家盈利实体回笼现金超3.7亿元但承受巨额账面损失。这一现象主要源于烟草招投标合规整治、中标价格下行与毛利压缩,但行业并非整体退潮,具备客户结构、成本控制与新型烟草包装能力的企业仍可能获得份额。
原料涨价与成本传导
印度牛皮纸价格单月暴涨25%,美废到岸价突破1700元/吨。
受进口原料断流及节日消费潮双重影响,印度造纸市场出现剧烈波动,美废到岸价突破260美元/吨(约合人民币1734元),叠加海运集装箱短缺导致海外废纸供应受阻。杜尔加女神节、九夜节及排灯节备货需求推动牛皮纸及工业包装用纸全面提价,高品质牛皮挂面纸单月涨幅超25%,北部基准价稳站36卢比/公斤,废纸与成品纸加工价差扩大至约14.5卢比/公斤,增幅逾61%。该轮涨价主要反映印度区域原料与节日需求共振,不宜直接外推至全球或国内纸价走势。
玖龙多基地上调原纸价格50元/吨,纸板价格同步上涨3%。
国庆假期后,玖龙纸业在太仓、东莞、泉州等多个基地分批上调瓦楞纸、牛卡纸及再生牛卡纸价格,主流涨幅50元/吨;五洲特纸白犀包装纸系列同步上调50元/吨,执行时间集中在10月6日至10日。涨价趋势已从原纸向纸板环节传导,重庆地区纸板价格上涨3%并取消原有优惠政策。本轮涨价受废纸、煤炭及物流成本上升驱动,但国内纸价实际落地仍受库存、需求恢复与品类分化影响,纸箱厂需关注实际成交价而非仅凭涨价函判断趋势。
海外小包装趋势
印度快消品小包装销量增速高于大包装,包装企业面临单位数量增加与加工成本上升的博弈。
受通货膨胀加剧及家庭预算紧缩影响,印度消费者转向购买更小规格的快消品日常必需品,品牌方通过减少小包装克重维持5卢比、10卢比和20卢比等热门价格点。Britannia公司约60%至65%销售额来自低价小包装,AWL Agri Business加速200ml及500ml食用油小规格产线布局。该趋势体现FMCG企业对可负担性的重视,但包装企业能否获益取决于单位包装加工成本、产线效率与订单结构,不能简单等同于总量增长。
产品创新与合规
斯道拉恩索推出天卫液体食品保鲜包装纸板,强化短货架期产品防护性能。
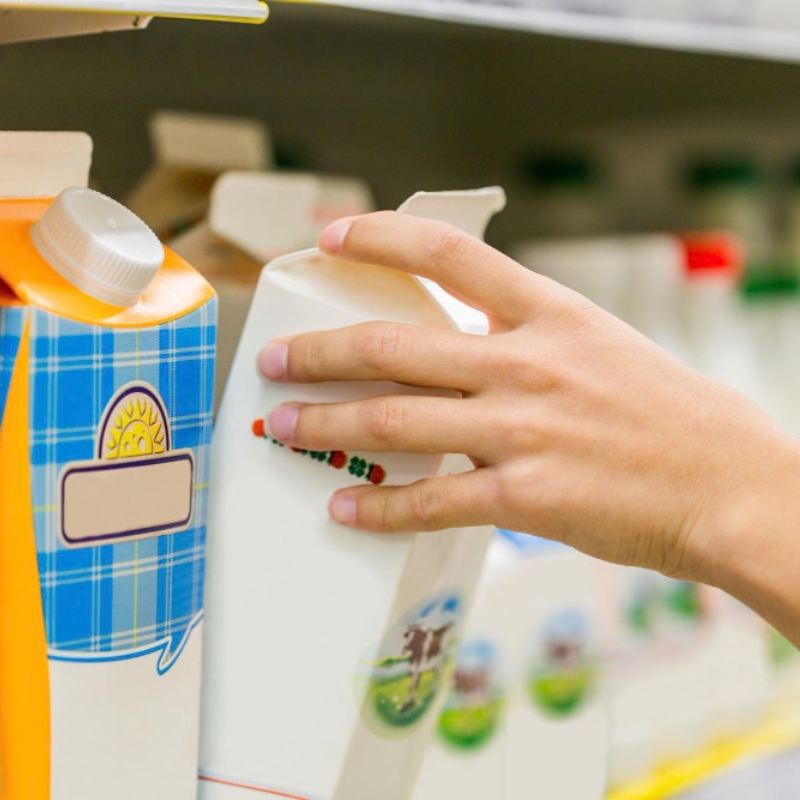
斯道拉恩索在中国北海工厂推出天卫液体食品保鲜包装纸板,专为屋顶包短货架期产品打造,采用优化三层结构,具备抗边渗、抗油脂及抗低温特性,确保大容量包装在冷藏环境下挺度良好。产品使用100%原生优质漂白化学浆,结合实时在线视觉检测与严苛微生物限值管控,符合中国GB、美国FDA及欧盟EU食品接触法规,支持275至340g/m²多种克重,适配250毫升至1升全规格包装。该方向显示液体食品包装正进一步向高洁净度、轻量化与多市场合规能力升级。
工艺突破与量产
裕同环保公开快速固化纸托湿压成型工艺专利,实现10至20秒超快速固化。
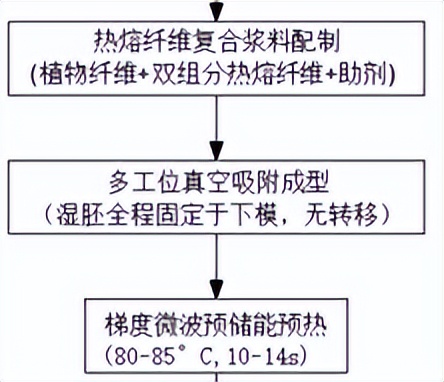
合肥市裕同环保科技有限公司公开了一种快速固化的纸托湿压成型工艺,以55%至65%植物纤维基体与35%至45%皮芯结构双组分热熔纤维为核心原料,通过多工位连续真空吸附成型制得湿胚,利用三段式梯度微波预热隧道实现均匀预储能,再结合高频感应与热传导双频协同热压达成10至20秒超快速固化,最后经在线冷压定型无痕脱模。该技术有助于改善传统纸托固化时间长、掉毛掉尘及湿胚变形等问题,提升连续化量产能力与产品稳定性,但商业化效果仍需看设备投入、良率与客户验证。
趋势判断
综合本期情报来看,烟标行业正从地方配套红利转向合规与成本竞争,原料涨价在印度市场表现更突出,国内纸价涨价函密集但实际传导仍需验证,跨界重组更多是个别企业自救而非行业普遍路径。
短期内看,废纸、煤炭、物流成本上升继续支撑纸厂挺价,但下游纸箱厂需以实际成交价和库存变化判断订单报价;中期来看,烟标行业将加速分化,具备合规资质、客户结构与成本控制能力的企业更具韧性;长期来看,纸托快速固化、食品级合规纸板等工艺与材料升级,将推动包装企业从产能规模竞争转向技术、合规与供应链效率竞争。
风险与机会
从风险角度来看,废纸与能源物流成本上升可能继续推高原纸价格,但下游需求若恢复不及预期,涨价函向实际成交价的传导仍可能受阻;烟标行业合规整治与价格下行将持续挤压低效产能,部分企业资产处置可能带来账面损失;跨界医药重组伴随高溢价、业绩承诺与商誉风险,不能简单视为稳健转型路径;印度等新兴市场纸价波动受原料进口、汇率与物流影响较大,外溢判断需谨慎。
从机会角度来看,浆纸一体化与成本控制能力强的企业在涨价周期中更具盈利弹性;烟标行业分化后,具备合规资质、新型烟草包装与海外客户拓展能力的企业有望提升份额;液体食品保鲜纸板、快速固化纸托等高合规、高效率工艺方向,可能为包装企业带来差异化订单;小规格快消品包装若能与产线效率、轻量化设计结合,也有望形成新的结构性需求。
一句话总结
烟标红利期加速收敛,成本传导与跨界重组同步出现分化,行业竞争正从规模扩张转向合规、成本、技术与供应链效率的综合比拼。
关于情报强企