
本文由定制化的企业情报智能服务平台——【情报强企】提供,点击获取企业定制情报
本期核心变化
本期行业呈现三大结构性转变:一是全球储能电池出货前三季度达779.9GWh、同比增长73%,中国企业合计市占率近93%,但竞争重心正从规模扩张转向海外交付、系统能力与全生命周期价值;二是国内新型储能前三季度新增110.68GWh,4小时以上长时储能占比过半,独立储能和电网侧主导趋势强化,行业由装机功率竞赛转向时长与收益质量;三是海外户储在净计量政策退坡和电价波动催化下迎来窗口期,钠离子电池在“沙戈荒”极端场景中验证“锂钠互补”,技术路线从单一磷酸铁锂向场景适配分化。
全球出货与格局
前三季度全球储能电池出货779.9GWh,中国企业合计市占率近93%。

SNE Research数据显示,2026年前三季度全球储能电池出货779.9GWh,同比增长73%,第三季度单季创历史新高;宁德时代、海辰储能、亿纬锂能、比亚迪四家市占率超过50%,在榜中国企业合计市占率近93%,韩系企业总市占率仅4.37%。区域上,中国仍为最大市场,但北美、欧洲、中东、澳大利亚及除中国外亚洲地区增速更强;应用上,电网侧占比最大,户储增速迅猛但三季度环比下滑,AI数据中心储能同比翻倍。这表明中国企业在储能电池环节已形成显著规模优势,但海外需求占比提升和户储波动也意味着后续竞争将更依赖区域交付、产品迭代与场景适配能力。
国内长时与独立储能
前三季度国内新型储能新增110.68GWh,长时储能与独立储能占比提升。
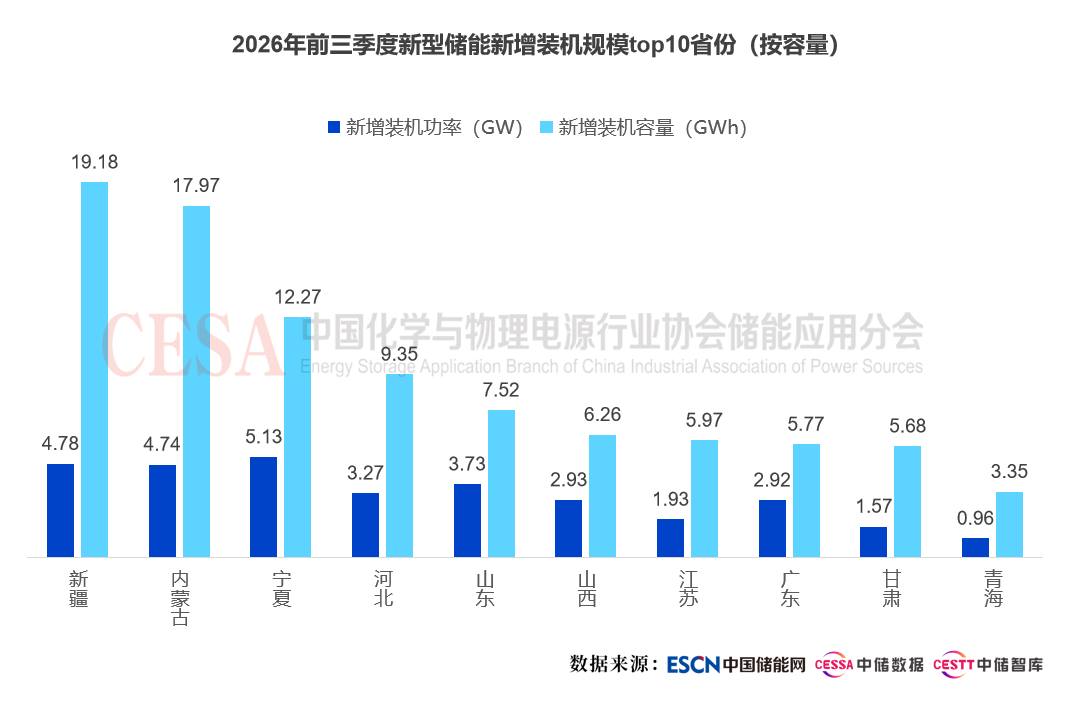
2026年前三季度国内新型储能新增装机39.42GW/110.68GWh,其中4小时及以上长时储能项目容量占比达55.3%,电网侧容量占比69.9%,电源侧占比抬升至26.5%,第三方民企保持投资主力。磷酸铁锂仍以90.1%容量占比为主流,但压缩空气、液流电池等长时技术加速落地。这说明国内储能正从配套属性转向独立调节资产,考核维度由功率规模转向时长、并网质量和收益稳定性。
山东储能从装机导向转向效益导向,河南备案与并网交付分化。
山东电网新型储能装机达1501.6万千瓦,同比增长55.6%,通过容量电价机制和现货价格波动区间扩大推动储能从“消纳工具”转向“系统调节主力”,多技术路线进入工程化落地关键期。河南则呈现备案规模庞大但投运滞后的现象,政策严禁“圈而不建”,行业焦点回归电芯压差、温差控制、并离网切换等运行质量,收益机制由单一套利转向多元化组合。两地案例共同显示,国内储能竞争正从备案和装机规模转向真实并网、稳定运行和市场化收益能力。
海外户储与政策窗口
荷兰净计量政策废止前住宅电池销量翻倍,即插即用电池成为亮点。
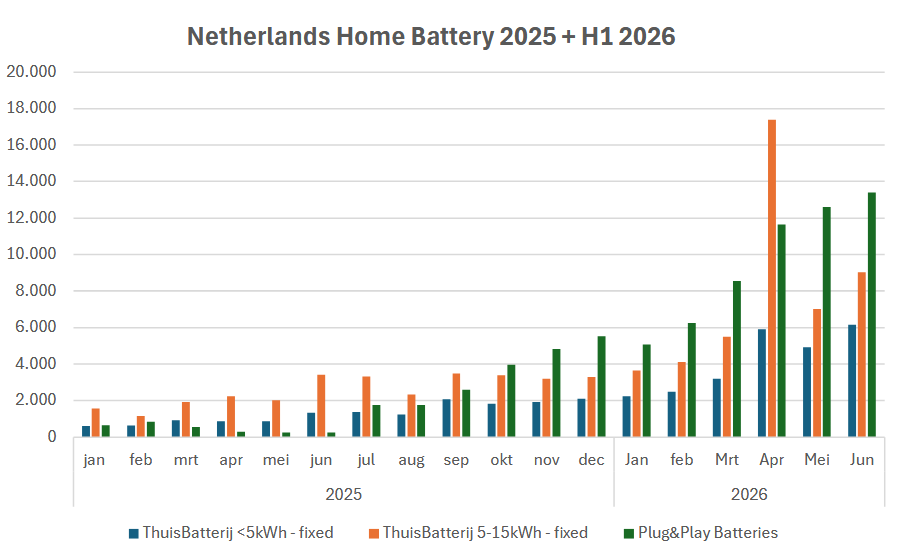
在荷兰净计量政策将于明年1月1日废止的背景下,过去九个月住宅电池销量翻了一番以上,5千瓦时以下小型电池安装量同比增长超四倍,家庭电池可将平均自消纳率从30%提升至70%左右。这表明政策切换正在重塑户储经济性,短期需求爆发具有明显窗口期特征,后续增长将取决于动态电价、智能电表普及和安装服务能力。
德国阳台储能合规门槛抬升,认证体系成为出海前置条件。

德国阳台储能配储比例显著增长,小型光伏上网电价下调与居民电价上涨推动自用经济性提升,但储能系统需同时满足VDE-AR-N 4105并网规则和VDE-AR-E 2510-50固定式储能安全规范,涉及电气安全、功能安全、防孤岛保护等多维度考核。这意味着户储出海已从产品性价比竞争延伸至合规体系竞争,缺乏本地认证能力的企业将面临更高进入壁垒。
海外大储与资产运营
阳光电源与澳大利亚分销商签署4GWh储能及1.5GW光伏协议。

阳光电源在All-Energy Australia展会上与Solar Juice、Supply Partners、Raystech Group签署协议,合计覆盖4GWh电池储能系统和1.5GW光伏组件,其中最大单笔为2.5GWh储能及500MW光伏,产品将面向家庭及工商业场景部署。该合作显示澳大利亚户储与工商业储能渠道需求持续释放,具备本地分销网络和光储一体化交付能力的企业更易获取订单能见度。
艾罗能源与AVIK Energy Tech合作在克罗地亚部署100MWh储能。
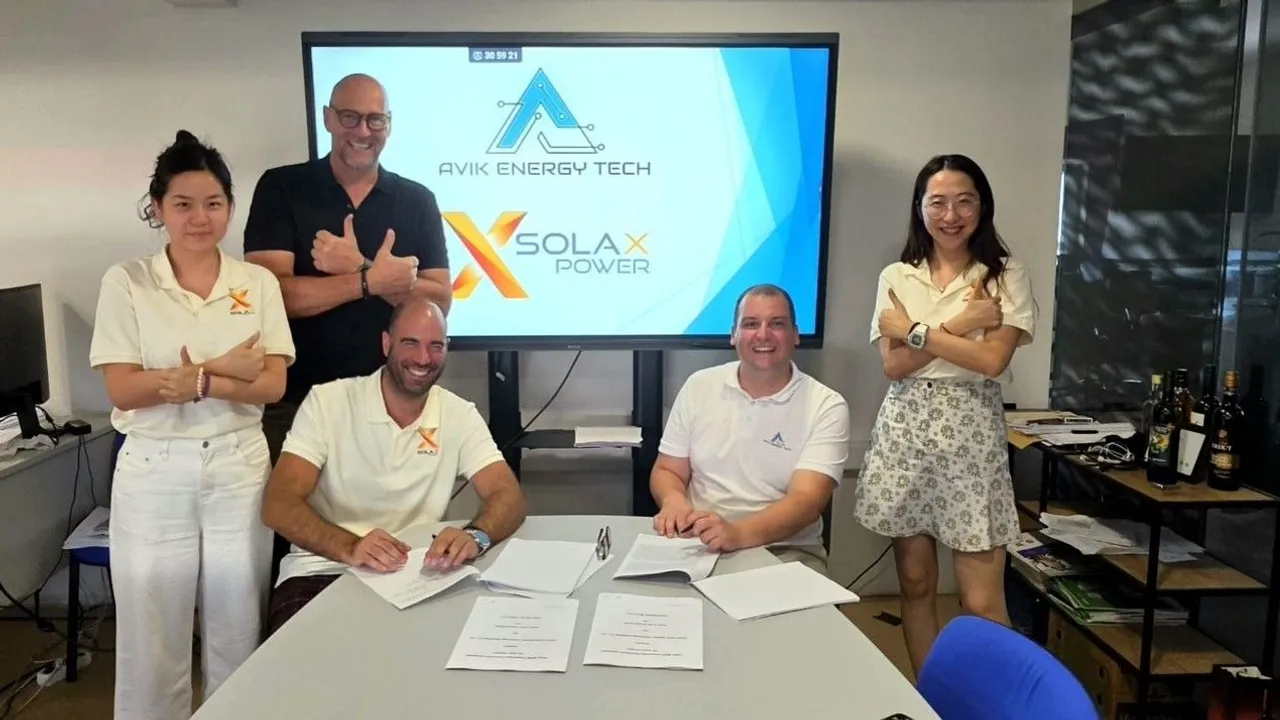
双方计划在克罗地亚共同开发100MWh电池储能系统,首批包括Novska 10MWh光储一体化设施和Petrinja 40MWh独立储能设施;AVIK Energy Tech负责开发、设计、施工及亚得里亚海区域销售与维护,并作为ORI系列备件中心。该模式表明欧洲新兴大储市场更依赖本地开发商与运维网络,设备商需通过区域伙伴实现项目落地与长期服务。
Return获得9.39亿美元融资以扩大德国电池储能规模。
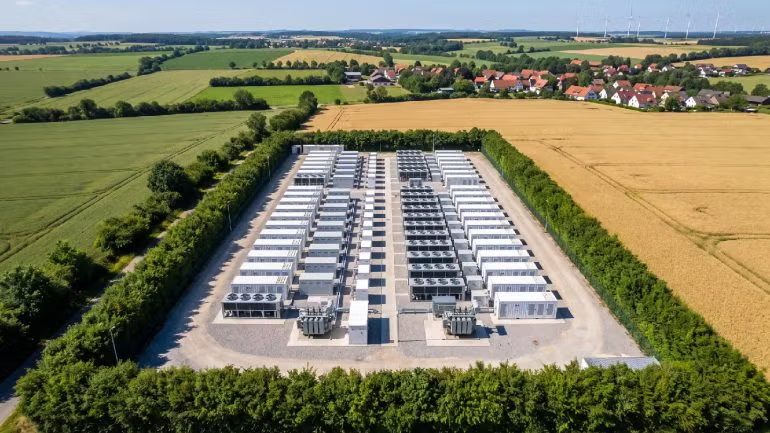
Return获得由Rabobank和Deutsche Bank承保的8.35亿欧元组合融资,用于扩大德国电池储能规模并增强虚拟灵活性组合,资金框架涵盖三个总容量117MW的项目;公司计划从2027年起每年在德国安装至少1GW电池储能。这反映欧洲储能资产正通过融资平台和聚合服务形成可交易的灵活容量,独立储能资产化运营能力成为新的竞争维度。
技术路线与供应链
天合储能滁州启动年产100GWh集成舱及研发中心项目。
天合储能(滁州)有限公司启动总投资35亿元的年产100GWh集成舱及研发中心项目,采用租赁厂房与新增用地结合模式,建设PACK产线、储能集成舱装配线及配套研发中心,作为滁州基地36GWh电芯项目的配套扩产工程,目前已进入环评批前公示阶段。该项目意在打通“电芯-PACK-集成舱”全链条,缩短供货周期,并带动PCS、BMS等配套企业在滁州集聚,支撑国内风光大基地及海外大型储能电站交付。
阿特斯自研组串式PCS预计全年海外发货356MW。

阿特斯自主研发的215kW构网型组串式储能PCS实现规模化海外交付,预计2026年海外发货规模达356MW;产品支持构网与跟网模式无缝切换,具备虚拟惯量响应、黑启动及宽频振荡抑制功能,已通过UL和CE认证。这显示国内储能PCS正从单一设备供应转向具备电网支撑能力的系统部件,全链条自研有助于提升海外主流市场适配性。
钠离子电池验证“锂钠互补”,适配“沙戈荒”极端场景。
兰州大学团队研发的低成本宽温域磷酸焦磷酸铁钠钠离子电池正极材料,在零下40摄氏度环境下能量效率保持在80.5%,显著降低温控成本;联合金川集团、中科海钠、华润电力构建产学研用平台,“锂钠互补”模式已在大型储能电站验证。该进展表明钠离子电池并非全面替代锂电,而是在高寒、长时调峰等场景中形成差异化价值,有助于降低“沙戈荒”地区储能温控成本和锂资源依赖。
趋势判断
综合本期情报来看,全球储能需求保持高增,但竞争焦点正从出货规模转向系统交付、合规能力、资产运营和场景适配。
短期内看,海外户储受净计量政策切换和电价波动驱动仍有窗口期,但欧洲库存与需求节奏可能波动;中期来看,国内长时储能、独立储能和多元技术路线将加速落地,收益机制进一步市场化;长期来看,储能将从新能源配套资产升级为电力系统灵活性基础设施,具备全链条自研、本地化交付和资产运营能力的企业更具优势。
风险与机会
从风险角度来看,海外户储需求受政策窗口影响较大,荷兰净计量政策切换后可能出现节奏波动;欧洲大储与户储合规门槛抬升,认证、并网与安全标准交织增加出海成本;国内储能仍存在备案与并网交付分化,单纯依靠装机规模难以形成稳定收益。
从机会角度来看,全球储能电池出货高增,中国企业在电芯、集成、PCS和系统环节具备供应链优势;澳大利亚、克罗地亚、德国等海外市场为光储一体化、独立储能和资产运营提供增量空间;长时储能、钠离子电池和构网型PCS在极端场景、电网支撑和全链条交付中形成差异化竞争力。
一句话总结
全球储能出货高增与中国企业主导格局延续,国内长时化、独立化与市场化收益机制加速成型,海外户储政策窗口与欧洲合规门槛抬升并存,钠电与构网型PCS推动技术路线向场景适配分化,行业竞争正从规模扩张转向系统能力、本地交付与资产运营质量。
关于情报强企