
本文由定制化的企业情报智能服务平台——【情报强企】提供,点击获取企业定制情报
本期核心变化
本期行业呈现三大结构性转变:一是全球纸包装供给侧加速分化,低效产能退出与高自动化、本地化扩产同步推进,产能竞争从规模扩张转向效率、合规与本地化交付能力;二是纸基包装替代塑料包装进入功能化与认证化阶段,气调包装、可回收热封涂层等技术推动包装从容器向工艺设备升级;三是欧洲废纸出口受2027年禁令预期、回收量与物流变化影响,亚洲买家原料渠道面临重构压力。
企业战略与智能化转型
裕同科技推进“1+N+T”战略,硅谷设NPI中心深化全球科技客户绑定。

裕同科技在行业低价竞争环境中继续推进“1+N+T”战略,前三季度受美元汇率波动影响,账面净利润有所收窄,但包装主业毛利率提升,显示主业盈利能力仍具韧性。公司通过控股散热技术企业切入AI液冷、机器人核心构件及欧美本地化制造网络,延续以客户需求为导向的轻资产扩张路径。欧洲已完成工厂并购整合,美国基地注册推进中,硅谷NPI中心规划进一步扩大,目标在于提升对全球科技客户的同步研发与本地化交付能力。该布局显示裕同正从传统包装制造向高价值硬件供应链平台延伸,但对海外运营、客户集中度和新业务投入产出仍需谨慎观察。
龙利得入股具身智能企业,加速“无人纸箱厂”从概念走向成本优化。
龙利得通过全资子公司持有火基钾机器人35%股权,后者聚焦具身智能控制算法,试图解决多SKU、高频换单场景下工业机器人泛化能力不足的问题。龙利得将依托现有无人生产线数据资源,建设数据采集中心与场景开发工场,以“场景换技术”方式推动柔性机器人在模切、码垛等环节的应用。该合作仍处于商业化早期,回报周期较长,短期难以对业绩形成实质贡献,但为纸包装企业在高柔性、小批量订单场景下的自动化升级提供了验证方向。
纸基材料突破
Hartmann模塑纸托适配微波巴氏杀菌,纸基替代刚性塑料托盘获技术突破。
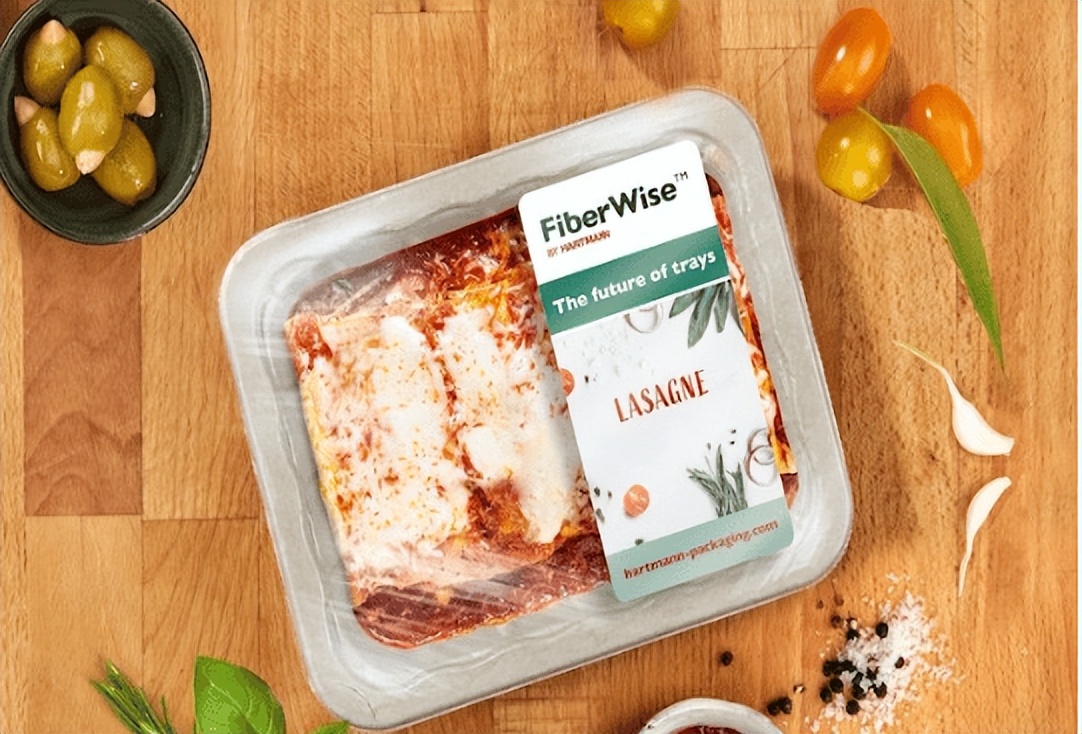
丹麦Hartmann Packaging的FiberWise气调包装纸托已与瑞士SAIREM微波巴氏杀菌方案完成适配,使即食餐及食材可在纤维托盘内直接完成灭菌处理,减少防腐剂使用并延长保质期。该产品可替代部分刚性PET/PP托盘,减塑幅度最高约90%,兼容现有高速去叠与封口设备,并已通过Cepi可回收性认证,阻隔衬层无需分离即可随纸回收。该进展意味着纸基包装正从单纯容器向可参与食品工艺的功能性包装演进,对预制菜、即食餐及出口欧洲市场的包装方案具有参考价值。
汉高推出纸质电商包装可回收热封涂层,支持柔版与凹版高速运行。
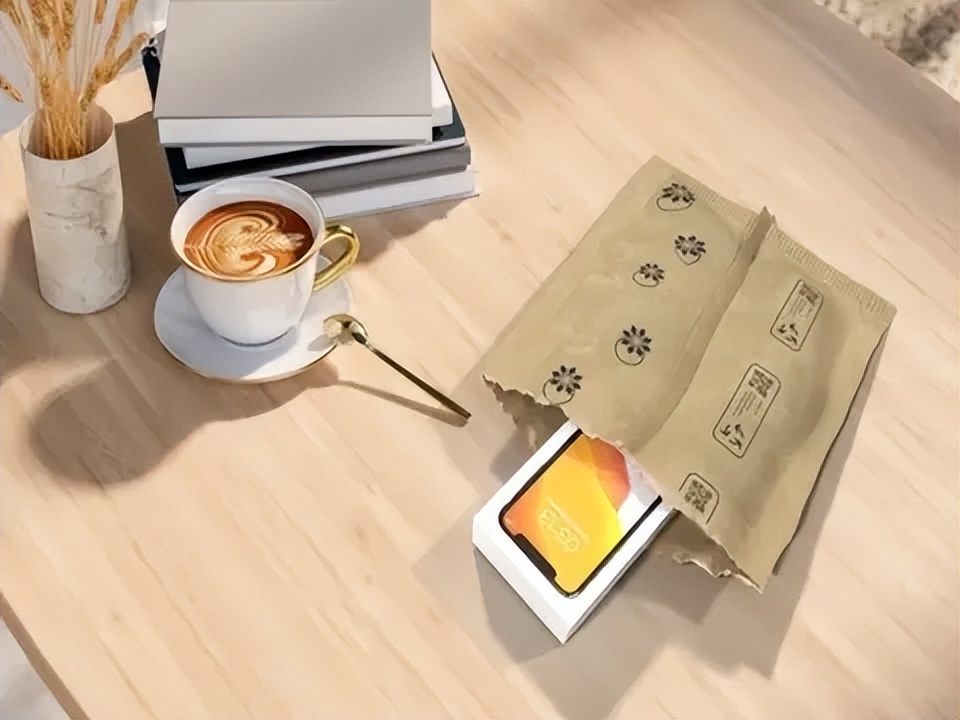
汉高推出水性可回收热封涂层Aquence HS 2819 RE,面向纸质电商包装提供密封解决方案。该产品不含矿物油及CMR物质,在特定条件下符合美国FDA、欧盟法规及德国相关评估机构对食品接触材料的要求,可回收性已通过第三方测试。其适用于柔版和凹版印刷机高速运行,有助于电商包装向定制化纸基邮寄袋转型,并减少材料浪费。该涂层具备平台化扩展潜力,可延伸至食品包装、工业袋及卫生用品等领域,反映出包装胶黏剂企业正围绕可回收设计、合规认证和高速印刷适配提升产品竞争力。
自动化与专利升级
裕同印刷获包装盒切边系统实用新型专利,提升自动化生产连续性。

成都市裕同印刷有限公司获得“一种包装盒转运装置及包装盒切边系统”实用新型专利,通过承载台、连接盘、多抓手及横向定位机构配合,改善包装盒在转运过程中的定位与抓取稳定性,提升切边工序连续性。该专利属于生产端局部自动化优化,虽不等同于整线无人化,但有助于降低换单损耗、提升设备稼动率,符合包装印刷企业向精细化效率管理升级的趋势。
全球产能重构
全球纸包装供给侧两极分化,低效产能出清与自动化本地化扩产同步推进。
日本制纸因八代工厂损毁决定不再重建新闻用纸和纸浆产能,预计财年净亏损约400亿日元,并将订单转移至其他基地;芬林芬宝计划对两座化机浆工厂实施累计超90天临时停产,斯道拉恩索永久关闭芬兰蒂乌卡瓦楞纸箱厂并整合至拉赫蒂工厂。与此同时,实耐格投资4000万美元升级美国里士满纸板厂,Visy在悉尼投产2.8米高速瓦楞线。全球纸包装产能正从粗放扩张转向结构性调整:低效、高成本产能加速退出,高自动化、近市场、高韧性产能成为扩张重点。
上游原料与合规
欧洲废纸价格上行受禁令预期驱动,亚洲买家原料渠道面临重构。
欧洲废纸市场三季度价格坚挺,OCC涨幅明显,但此轮上行主要由低回收量、物流变化及2027年欧盟《废物运输条例》出口禁令预期推动,并非终端包装需求全面复苏。德国废纸出口量处于低位,本土纸企为稳定原料供应维持价格支撑;亚洲买家则面临更严准入条件,印尼加强质控与抽检,印度受汇率和运费影响采购谨慎,中国大陆已退出干磨再生浆进口。随着DIWASS系统上线及2027年出口禁令临近,依赖非OECD国家出口的废纸贸易模式将加速调整,亚洲纸企需提前评估原料替代、采购渠道和成本传导能力。
趋势判断
综合本期情报来看,印刷包装行业正从规模扩张转向效率、合规与本地化交付能力竞争,纸基替代、自动化升级与上游原料重构共同推动行业分化。
短期内,纸包装龙头企业将继续收缩低效产能,同时加大高自动化与本地化产能投入,欧洲废纸价格受禁令预期维持高位震荡;中期来看,纸基包装在预制菜、电商包装等场景的替代进程将加速,具身智能与自动化设备在包装工厂的应用仍以场景验证和成本优化为主;长期来看,具备本地化交付网络、绿色材料技术储备与数据驱动生产能力的企业,将在全球供应链重构中占据更主动位置。
风险与机会
从风险角度来看,欧洲废纸出口禁令预期可能加剧亚洲买家原料渠道的不确定性,上游价格波动向下游传导压力增大;具身智能、AI液冷等新业务仍处商业化早期,回收周期较长,存在投入产出不及预期的风险;全球产能重构过程中,海外建厂与并购整合面临合规、运营与供应链配套不确定性;欧盟PPWR等包装合规要求趋严,PFAS、EPR、可回收设计等约束将提升出口型纸包装企业合规成本。
从机会角度来看,纸基包装替代塑料包装在预制菜、电商包装等场景的技术突破与认证落地,将打开新的增量市场;自动化与具身智能在包装工厂的应用,有望推动“无人纸箱厂”从概念走向实际成本优化阶段;具备全球化交付能力与轻资产运营模式的包装企业,有望通过绑定全球科技巨头实现利润率提升。
一句话总结
本期印刷包装行业主线为纸包装产能两极分化、纸基替代技术突破与上游废纸出口禁令预期共同推动行业分化与上游重构,竞争重心从规模扩张转向效率、合规与本地化交付能力。
关于情报强企